


В мобильном приложении покупка может сорваться на последнем шаге — в момент покупки. Пользователь уже выбрал товар или услугу, перешёл к оформлению, но дальше что‑то идёт не так: нужно вручную вводить данные карты, нет привычного способа оплаты, форма выглядит неудобно или процесс занимает больше времени, чем ожидалось. В такой момент клиент не всегда пытается разобраться — часто он просто отказывается от покупки или откладывает её на потом.
В этом случае компания теряет пользователя на одном из самых чувствительных этапов воронки — при переходе к покупке. Клиент уже выбрал товар или услугу, но не завершил покупку, потому что платёжный сценарий оказался неудобным, непривычным или недостаточно понятным. Именно поэтому качество оплаты в мобильном приложении напрямую влияет на конверсию и повторные покупки.
Мобильный платёжный сценарий отличается от десктопного: на смартфоне пользователю важны скорость, минимум ручного ввода и понятный выбор способов оплаты. Именно поэтому набор платёжных методов нужно подбирать под конкретный тип бизнеса, частоту покупок и ожидания аудитории.
В статье разберём, какие есть способы оплаты в мобильном приложении: банковские карты с токенизацией, СБП, Pay‑сервисы и оплата по ссылке. Покажем, в каких случаях они подходят магазинам, сервисам, маркетплейсам и другим приложениям, а также на что обратить внимание при интеграции и оценке эффективности.
Что такое приём платежей в мобильном приложении и чем он отличается от оплаты на сайте
Пользователи всё чаще совершают покупки со смартфонов: листают маркетплейсы по вечерам, заказывают доставку, оплачивают разные услуги между делами. Мобильное приложение становится не просто точкой продажи, а полноценным каналом удержания клиента. Если оплата в мобильном приложении встроена удобно и незаметно, пользователю проще вернуться и потратить больше.
Приём платежей в мобильном приложении технически отличается от мобильной версии сайта. Для приложений на iOS и Android используется SDK (Software Development Kit) — это набор готовых библиотек и инструментов. Они встраиваются прямо в код приложения и позволяют открывать платёжную форму внутри, без перенаправления в браузер. И это — не единственное различие.
Основные отличия от мобильной версии сайта:
- Пользовательский опыт (UX). В приложении меньше переходов между экранами, можно использовать биометрию (Face ID / Touch ID). Покупатель не покидает приложение, не теряет контекст и меньше отвлекается.
- Токенизация и сохранение карт. В приложении через SDK легко реализовать запоминание карт: данные карты заменяются токеном, который хранится у платёжного провайдера. Это функция, которую предоставляют некоторые платёжные сервисы, например Монета. При следующей покупке клиент оплачивает товар без лишних действий.
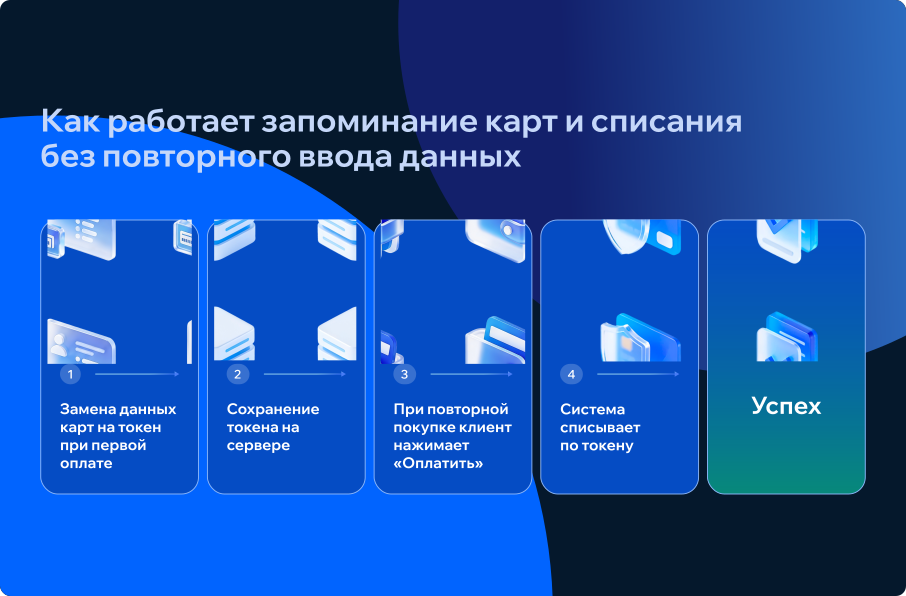
Как работает запоминание карт и списания без повторного ввода данных
- Ограничение платформ. Apple и Google предъявляют требования к платёжным формам — например, для цифровых товаров через App Store может требоваться их внутренний биллинг. Для оплаты физических товаров и услуг это не критично, но нужно учитывать.
Почему пользователи не хотят вводить карту каждый раз. На смартфоне неудобно каждый раз заново набирать цифры с карты и переключаться между приложениями, чтобы скопировать и вставить реквизиты. Если продавец внедряет запоминание карт, то после первой покупки данные сохраняются, и повторная покупка занимает 5–10 секунд.
СБП и Pay‑сервисы тоже позволяют клиенту быстро расплатиться без ввода карты. Система просто переводит пользователя в банк, где он подтверждает платёж.
Именно поэтому оплату в мобильном приложении важно проектировать как отдельный пользовательский сценарий, а не переносить в приложение платёжную форму с сайта. Нужно учитывать, как клиент действует на смартфоне: сколько шагов проходит до покупки, нужно ли ему вводить данные вручную, понятно ли, где подтвердить платёж, и легко ли повторить покупку в следующий раз. Чем короче и привычнее этот путь, тем меньше риск, что пользователь прервёт покупку на последнем этапе. Подробнее о том, как процесс оплаты влияет на коэффициент конверсии на сайте, мы рассказывали ранее.
Основные способы оплаты в мобильных приложениях
В мобильном приложении способы оплаты могут быть те же, что и на сайте: карты, СБП, Pay‑сервисы. Но реализованы они иначе — через SDK, с учётом особенностей сенсорного управления, биометрии и платформенных ограничений. Ниже — разбор основных методов, их плюсы и минусы в контексте мобильного приложения, а также рекомендации, когда и что подключать.
Оплата банковскими картами
Банковские карты — универсальный способ оплаты. В мобильном приложении пользователь вводит номер, срок и CVC‑код в защищённую форму внутри приложения.
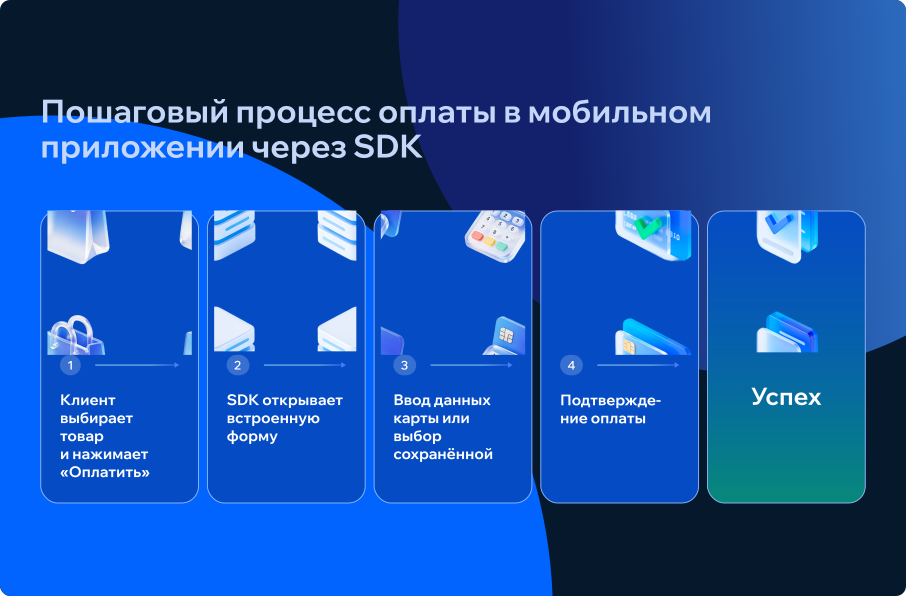
Пошаговый процесс оплаты в мобильном приложении через SDK
Особенности в мобильном приложении:
- Биометрия ускоряет процесс. Если карта сохранена, можно подтвердить платёж Face ID или Touch ID, не вводя CVC‑код и не переходя в банк.
- Ручной ввод реквизитов. Пользователю неудобно вводить данные карты на экране, поэтому продавцы стремятся организовать запоминание карт.
Карты хорошо подходят в качестве базового способа приёма платежей. Но если большинство платежей у вашего бизнеса — мелкие и частые, то лучше вывести на первый экран оплату через СБП и Pay‑сервисы, чтобы упростить и ускорить платежи.
СБП в приложении
Система быстрых платежей — один из удобных способов оплаты в мобильном приложении. Клиенту не нужно вводить данные карты: он выбирает СБП на платёжном экране, после чего приложение открывает список банков или сразу переводит пользователя в приложение нужного банка. Там клиент видит сумму и получателя, подтверждает платёж и возвращается в приложение.
Для пользователя такой сценарий короче, чем ручной ввод карты: не нужно набирать номер, срок действия и CVC‑код. Для бизнеса СБП может быть полезна как дополнительный способ оплаты, особенно если аудитория привыкла подтверждать платежи через банковское приложение.
Техническая реализация через SDK:
Технически платёжный SDK формирует запрос на транзакцию через СБП и передаёт пользователю ссылку для перехода в банковское приложение. Если приложение банка установлено, клиент подтверждает платёж там и возвращается в исходное приложение.
Преимущества СБП для мобильного приложения:
- комиссия значительно ниже, чем при использовании банковского эквайринга;
- не нужно вводить реквизиты, подтверждение в знакомом банковском приложении вызывает доверие.
СБП особенно эффективна в приложениях: мобильная аудитория легко выполняет все операции в смартфоне, без переключения на компьютер.
Рекомендации по внедрению:
- выводите СБП на первое место в списке способов оплаты услуг в мобильном приложении;
- если планируете регулярные списания (подписки), подключайте привязку счёта через СБП — это повысит LTV и привлечёт клиентов, которым удобнее платить через СБП.
При регулярных платежах через СБП тоже можно подключить рекурренты. В этом случае клиенту достаточно один раз дать согласие, и деньги будут списываться автоматически.

Pay‑сервисы
Pay‑сервисы (SberPay, T‑Pay, Alfa Pay) — это кнопки оплаты от крупных российских банков, встроенные в мобильное приложение. Пользователь авторизован в приложении своего банка, карта уже привязана. На платёжной форме он выбирает знакомый логотип, SDK инициирует переход в банковское приложение, где клиент подтверждает платёж одним нажатием — без ввода реквизитов карты.
В чём преимущества Pay‑сервисов для мобильного приложения:
- Скорость. Транзакция занимает 5–10 секунд, как и в СБП, но без отдельного выбора банка. Pay‑сервис уже связан с конкретным банком или экосистемой, поэтому после выбора, например, T‑Pay пользователь сразу переходит к подтверждению платежа.
- Сохранение кэшбэка. Пользователь получает кэшбэк как при обычной оплате картой, в отличие от СБП, где кэшбэк бывает только в виде нечастых акций.
- Высокая конверсия. Особенно у аудитории, которая активно пользуется конкретным банком (Сбером, «Т‑Банком», «Альфа‑Банком»).
- Не нужно вводить карту. Все данные уже в банковском приложении.
Обратите внимание: комиссия за использование Pay‑сервисов выше, чем СБП, и сопоставима с комиссией за приём карт. Кроме того, для использования метода нужно получить согласование с каждым банком или работать с платёжными сервисами для оплаты в мобильных приложениях, которые уже сотрудничают с банками.
Оплата по ссылке
Это не отдельный платёжный метод, как карта, СБП или Pay‑сервис, а способ направить пользователя на готовую платёжную страницу. В мобильном приложении такой сценарий может быть полезен, когда принимать платежи нужно уже сейчас, а встроить полноценную оплату через SDK пока нет возможности: например, нет мобильного разработчика, интеграция ещё в работе или приложение запускается в формате MVP.
Как это работает: для заказа формируется платёжная ссылка — через API платёжного сервиса, личный кабинет или внутреннюю систему компании. Пользователь открывает ссылку из приложения, попадает на платёжную страницу в браузере, выбирает доступный способ и подтверждает платёж. После этого его можно вернуть в приложение или показать страницу с результатом операции.
Главное преимущество такого сценария — быстрый запуск, особенно если у вас уже подключён платёжный сервис, который поддерживает генерацию ссылок. Компании не нужно сразу перестраивать мобильное приложение — достаточно сформировать ссылку и передать её пользователю в нужный момент. Именно поэтому оплата по ссылке подходит для временного решения, тестирования спроса или случаев, когда платежи в приложении пока нерегулярные.
Ещё один плюс — гибкость. Ссылку можно использовать не только внутри приложения, но и во внешних каналах: отправить клиенту в СМС, по электронной почте, в мессенджер или чат с менеджером. Это удобно для доставки, консультации, индивидуального заказа или другой ситуации, где платёж инициируется не только из стандартного экрана оформления.
Но у сценария есть ограничения. Пользователя перебрасывает на страницу в браузере, поэтому путь к покупке становится менее бесшовным. Возможности вроде сохранённой карты, биометрического подтверждения или быстрого повторного платежа могут работать менее эффективно, чем при полноценной интеграции в приложение. Именно поэтому оплату по ссылке лучше рассматривать как дополнительный или переходный вариант, а не как основной сценарий для регулярных мобильных покупок.
Когда использовать оплату по ссылке:
- на этапе MVP, чтобы проверить спрос без полноценной интеграции SDK;
- если приложение уже есть, но мобильная оплата ещё не встроена;
- для разовых или нерегулярных платежей: консультаций, счетов, доплат, индивидуальных заказов;
- когда платёж инициирует менеджер или служба поддержки во внешнем канале.
Как выбрать оптимальный набор способов оплаты под вашу модель бизнеса
Универсального набора способов оплаты не существует. Выбор всегда зависит от нескольких параметров:
- что вы продаёте: одежду, технику, услуги или цифровые товары;
- как часто покупают: разово, регулярно или по подписке;
- какой средний чек.
Например, СБП и Pay‑сервисы, которые хорошо работают в доставке еды, не подходят для B2B‑продаж с оплатой по счетам. О том, как правильно выбрать платёжный сервис, чтобы обеспечить бизнесу рост выручки, мы уже рассказывали ранее. Поэтому разберём три основные модели: интернет‑магазин, сервис услуг и маркетплейс.
Интернет‑магазин
Базовый набор для многих интернет‑магазинов — СБП и банковские карты. Этого достаточно для большинства транзакций. Карты — универсальный способ, который ожидают все. СБП даёт экономию на комиссии и мгновенное зачисление, что особенно важно для магазинов с доставкой.
Что ещё стоит добавить:
- Запоминание карт. Для мобильных приложений это важно и позволяет клиенту после первой покупки быстро покупать товары без повторного ввода всех реквизитов. Это помогает увеличивать конверсию в оплату и количество повторных покупок.
- Pay‑сервисы — если ваша аудитория активно пользуется конкретными банками и не хочет терять кэшбэк.
- BNPL («Купи сейчас, плати потом») / рассрочка — для товаров с крупным чеком, например электроники, мебели или одежды. Разбивка стоимости на части снимает психологический барьер и делает покупку удобнее.
Услуги
Этот набор подходит сервисам, где компании или частные специалисты оказывают услуги физлицам. Здесь часто платят не за единицу товара, а за час, проект, по подписке или после оказания услуги. Ключевые задачи — не только принять деньги от клиента, но и быстро перечислить их исполнителю.
Карты и СБП при продаже услуг обязательны, как и для интернет‑магазинов, особенно удобно использовать СБП, когда покупатель расплачивается с курьером или мастером по QR‑коду.
Что ещё стоит добавить:
- Подписки и рекурренты — если услуги подразумевают регулярные списания, например онлайн‑курсы или абонементы в фитнес‑зал. После первой оплаты сохраните карту и настройте автоматические списания — это повышает LTV и снижает отток.
- Массовые выплаты — инструмент для платформ, которые привлекают исполнителей (курьеров, мастеров, фрилансеров). Он позволяет автоматически переводить деньги на карты или счета по номеру телефона исполнителей после выполнения заказа — это избавляет от ручных реестров и ускоряет вывод средств.
При подборе оптимального набора методов при продаже услуг важно, чтобы API выбранного платёжного сервиса поддерживал выплаты на банковские карты, счета и через СБП.
Маркетплейс
В маркетплейсе пользователь может покупать товары у разных продавцов, но в мобильном приложении он ожидает простой сценарий: собрать корзину, выбрать удобный способ оплаты и подтвердить заказ в несколько действий. Покупателю не важно, как дальше платёж распределяется между продавцами, службой доставки и площадкой. Для него покупка должна выглядеть как единый и понятный процесс.
Базовый набор способов оплаты для маркетплейса: банковские карты, СБП и Pay‑сервисы. Карты нужны как универсальный способ, СБП помогает снизить стоимость приёма платежей, а Pay‑сервисы сокращают путь к подтверждению транзакции: пользователь выбирает привычный сервис и переходит к покупке без ручного ввода реквизитов.
Что ещё стоит добавить:
Запоминание карт. Для маркетплейса это особенно важно, потому что пользователи часто возвращаются за повторными покупками. Если после первой оплаты карта сохранена, следующий заказ можно оформить быстрее — без повторного ввода номера, срока действия и CVC‑кода.
BNPL или рассрочку. Такой способ оплаты подходит маркетплейсам со средним и высоким чеком: электроникой, одеждой, мебелью, товарами для дома. Возможность разделить платёж на части снижает барьер к покупке и помогает увеличивать средний чек.
При этом маркетплейсу важно выбирать платёжный сервис, который умеет работать с платформенной моделью, например PayAnyWay от Монеты. В таких сценариях за экраном оплаты могут стоять распределение денег между продавцами, возвраты, частичные отмены, выплаты и фискализация. Эти процессы не должны усложнять путь покупателя в приложении: чем меньше шагов и неопределённости на платёжном этапе, тем выше шанс, что пользователь завершит заказ.
Кроме того, маркетплейсы могут реализовать безопасную сделку. Это механизм, который делает процесс покупки прозрачнее для продавцов и клиентов. Подробнее о том, как оформить безопасную сделку на своём сайте, мы рассказывали в блоге.
Тестирование и запуск
Перед тем как открыть приложение для реальных пользователей, необходимо протестировать все сценарии в изолированной среде. Это позволит избежать ошибок, которые приведут к потерянным заказам и негативу клиентов.
Тестовые карты, сценарии СБП и QR
Платёжные провайдеры предоставляют тестовые данные и специальные режимы работы SDK для отладки.
Чтобы проверить, как работают платежи с карт, используйте тестовые номера карт и симулируйте разные сценарии:
- успешную оплату;
- недостаток средств;
- неверный CVC‑код;
- ошибку 3D Secure.
В тестовом режиме реальные деньги не списывают, он нужен лишь для проверки.
Для СБП: в тестовой среде используется демоверсия приложения банка или специальный виджет с симуляцией подтверждения. Нужно проверить сценарии: успешный перевод, отмена пользователем, технический сбой банка, тайм‑аут.
Обязательно проверьте, меняется ли статус заказа на «Оплачен» и отображаются ли транзакции в кабинете провайдера.
Сценарии отказа
Ошибки на этапе оплаты неизбежны. Важно, чтобы приложение корректно их обрабатывало и давало пользователю понятную обратную связь.
Какие сценарии отказа нужно протестировать:
- Недостаточно средств на карте — сообщить об этом пользователю.
- Неверный CVC‑код или срок действия — подсказать, как исправить.
- Карта заблокирована или просрочена — предложить сменить способ оплаты или выбрать другую карту.
- 3D Secure не пройден — клиент не подтвердил платёж в приложении банка. Нужно предложить повторить попытку или выбрать СБП.
- Тайм‑аут или техническая ошибка шлюза — повторить запрос автоматически или через некоторое время, уведомить пользователя.
- Отмена пользователем — вернуть на предыдущий экран, не менять статус заказа.
Важно, чтобы приложение не зависало в состоянии ожидания и не показывало технические коды ошибок (например, «Ошибка 500») вместо понятных клиенту сообщений.
Сверка выплат и отчётов
Когда все тесты успешно пройдены, нужно убедиться, что денежные потоки и отчёты сходятся.
Что проверить:
- сумма, списанная с тестовой карты, соответствует сумме заказа;
- в личном кабинете провайдера видна каждая тестовая транзакция с правильным идентификатором заказа, суммой и статусом;
- выписки и реестры платежей за тестовый период не содержат расхождений.
Рекомендуем вести логи всех тестовых запросов и ответов, чтобы при необходимости проанализировать ошибки.
Возвраты
Процедура возврата должна быть отлажена до запуска, чтобы не возникало задержек с деньгами клиентов.
Важно проверить три основных сценария:
- Возврат до списания (отмена холда). Если платёж был только авторизован, но не подтверждён. Технически это void, а не refund. В личном кабинете провайдера есть соответствующая кнопка или API‑метод.
- Возврат после списания (refund). Деньги уже поступили на счёт. Проверьте, что сумма возвращается клиенту полностью или частично, в тестовой среде это должно работать как в реальной.
- Сценарии частичного возврата. Например, если клиент вернул один товар из трёх. Убедитесь, что сумма корректно списывается с вашего счёта и возвращается покупателю.
Важно, чтобы процедура возврата не требовала ручного вмешательства или постоянного контроля специалистов — она должна проходить автоматически или по клику.
Если все тесты прошли успешно, можно переходить в боевой режим и начинать принимать безналичные платежи от клиентов.
Аналитика и контроль: как понять, что система работает эффективно
После запуска приёма платежей важно регулярно анализировать основные метрики. Это поможет выявить проблемы на ранней стадии, приоритизировать доработки и увеличивать конверсию без затрат на привлечение нового трафика.
Конверсия по способам оплаты
Рассчитывается как доля успешных транзакций для каждого метода. Разберём на примере.
Допустим, у компании доля успешных транзакций по картам — 70%, через СБП — 90%, а через Pay‑сервисы — 88%. Скорее всего, пользователям менее удобно вводить данные карт вручную — хотя причина может быть и в настройках 3D Secure или отказах банка.
Что делать в этом случае. Выведите СБП и Pay‑сервисы на первые позиции в списке способов оплаты для мобильного трафика. Если конверсия по картам остаётся низкой, проверьте настройки 3D Secure.
Конверсия даёт общую картину, но не отвечает на главный вопрос: почему одни способы работают хуже других? Чтобы это понять, нужно разобрать отказы: какие именно ошибки возникают и как часто.
Доля отказов и причины
Платёжный сервис в личном кабинете или через API предоставляет коды ошибок для каждой неуспешной транзакции.
| Причина | Что означает | Решение |
|---|---|---|
| Недостаточно средств | У клиента нет нужной суммы на карте | Предложить оплатить частями (BNPL) или выбрать другой способ |
| Неверный CVC‑код/срок | Ошибка при вводе | Улучшить подсказки в форме, добавить маску ввода и пример |
| Карта заблокирована/просрочена | Карта недействительна | Предложить другой способ оплаты |
| Превышен лимит | Банк ограничивает сумму или количество операций | Предложить разбить платёж или использовать СБП |
| 3D Secure не пройден | Клиент не подтвердил платёж в приложении банка | Предложить повторить попытку или оплатить через СБП |
| Тайм‑аут / техническая ошибка | Сбой на стороне шлюза или банка | Автоматически повторить запрос через несколько секунд |
Дополнительно: отслеживайте долю отказов по времени суток и типам устройств. Если по вечерам ошибок больше, возможно, перегружен шлюз или проходят технические работы.
Даже если отказов мало, клиент может платить медленно. Время до оплаты — следующая метрика, которая показывает, насколько удобен и быстр процесс.
Время до оплаты
Метрика показывает, сколько времени проходит с момента, когда пользователь нажал кнопку «Оплатить», до успешного завершения платежа.
Если этот интервал увеличивается, значит, пользователь дольше проходит платёжный сценарий. Причина может быть на стороне как интерфейса, так и платёжной инфраструктуры. Например:
- платёжная форма долго загружается или медленно открывается;
- подтверждение платежа задерживается из‑за ответа банка или платёжного провайдера;
- пользователь тратит много времени на ввод данных карты, потому что форма неудобная, полей слишком много или часть данных приходится искать вручную;
- в сценарии есть лишние переходы: например, пользователь уходит в другое приложение, возвращается и не сразу понимает, завершилась ли транзакция.
Эту метрику стоит смотреть отдельно по способам оплаты. Если оплата картой занимает заметно больше времени, чем через СБП или Pay‑сервис, возможно, пользователям неудобно вводить данные вручную. Если задержка появляется только у одного метода, проблему стоит искать в конкретном платёжном сценарии.
Отслеживайте, сколько пользователей дошли до выбора способа оплаты, сколько ввели данные, сколько подтвердили. Узкое место — там, где падение максимально.
После подключения новых способов оплаты отслеживайте конверсию по ним. Например, если подключили BNPL, смотрите не только на общий рост выручки, но и на долю заказов с этим методом. Низкая доля может означать, что виджет незаметен или сумма покупки ниже порога разбивки.
Заключение
Мобильное приложение позволяет настроить сохранение карт после первой оплаты, подключить биометрию (Face ID / Touch ID) для подтверждения платежей и организовать мгновенные возвраты без участия разработчиков. Это помогает повышать конверсию и удерживать клиентов.
Для интернет‑магазина база — карты, СБП и токенизация, а также Pay‑сервисы. Для сервиса услуг — карты и СБП как база, плюс подписки, рекурренты и массовые выплаты исполнителям. Для маркетплейса — сплитование, мультикорзина и безопасные сделки. Универсального набора способов оплаты в мобильном приложении нет — выбирайте под свою модель.
Начинайте с базы, добавляйте инструменты под конкретные боли — и платёжный сервис поможет вашему бизнесу расти. Правильно настроенный приём платежей в мобильном приложении сокращает отказы, повышает LTV и снижает операционные издержки.
Запоминание карт — один из основных способов повысить LTV клиента в мобильных приложениях. Это облегчает пользовательский путь к покупке.
А чтобы избежать жалоб на несанкционированные списания, уведомляйте клиента перед списанием при регулярных платежах и давайте простую возможность удалить сохранённую карту из профиля.