


Введение
Некорректно оформленные финансовые операции могут создавать риски для бизнеса. Блокировка расчётного счёта, претензии налоговой, доначисления и штрафы, а в худшем случае — уголовная ответственность. Так могут закончиться попытки использовать посреднические схемы без юридического оформления.
В статье разбираем:
- почему банки и Росфинмониторинг относятся к транзитным операциям с подозрением;
- по каким признакам деятельность может быть отнесена к транзитной;
- как правильно оформить участие в расчётах, чтобы защитить бизнес.
Что такое транзитные операции и чем отличаются от обычных расчётных
Если деньги поступают на счёт и быстро перечисляются дальше без понятного назначения платежей и подтверждающих документов, банк может признать такие операции подозрительными.
Под транзитными операциями обычно понимают ситуации, при которых средства или товары проходят «сквозным» образом. Компания в этом случае выступает промежуточным звеном в расчётах, при этом её роль и экономический смысл операций неочевидны для банка без дополнительных пояснений и документов.
В практике банков термин «транзитные операции» обычно используется не как юридическое определение, а как описание характера движения средств, при котором компания выступает промежуточным звеном в расчётах. Такие операции могут быть как полностью законными, так и рискованными — всё зависит от экономического смысла и оформления документов.
Основные характеристики таких операций:
- деньги быстро перечисляются дальше без видимой логики расчётов или без привязки к договорным обязательствам;
- отсутствуют документы, позволяющие объяснить экономический смысл операций, — в этом случае банк может признать операции подозрительными.
Законные посреднические модели (агентские схемы, дропшиппинг, сбор платежей) сами по себе не являются подозрительными транзитными схемами, если оформлены корректно. Однако по структуре движения средств такие операции могут выглядеть транзитными для банка и поэтому требуют документального подтверждения.
Банки уделяют повышенное внимание операциям с признаками транзитного движения средств, поскольку такие схемы могут использоваться для обналичивания, ухода от налогов и легализации доходов.
В чём отличия от обычных расчётных операций
| Критерий | Обычная расчётная операция | Транзитная операция |
|---|---|---|
| Назначение платежа | Чётко указаны договор, счёт, акт или описание услуги | Из назначения платежа сложно понять суть операции или связать её с конкретным договором |
| Данные в документах | Платежи подтверждаются договором, актами, инвойсами и другими документами | Документы отсутствуют, противоречат друг другу или не объясняют движения средств |
| Роль компании | Компания оказывает услугу, продаёт товар или выполняет понятную функцию в расчётах | Из платёжного потока неясно, какую роль компания выполняет и за что получает деньги |
| Движение средств | Деньги используются в операционной деятельности компании | Средства быстро поступают на счёт и почти сразу переводятся дальше |
| Налоговая нагрузка | Налоговые платежи соотносятся с оборотами бизнеса | Обороты высокие, но налоговая нагрузка непропорционально низкая |
Для банка и регулятора важно, чтобы компания не просто выступала «проводником» средств, но и вела полноценную хозяйственную деятельность. Отсутствие операционных расходов по счёту — один из факторов риска, по которым операции могут быть отнесены к подозрительным.
Как правило, счёт показывает платежи, связанные с деятельностью компании (в зависимости от её бизнес-модели):
- обеспечение работы офиса: арендные платежи, оплата связи и интернета;
- операционные расходы: расчёты с поставщиками и контрагентами, оплата банковских комиссий за обслуживание;
- обязательные выплаты: перечисление налогов и выплата заработной платы сотрудникам.
Главный принцип: если клиент ведёт прозрачный бизнес и готов предоставить документы, то это существенно снижает риск блокировок, но не исключает запросы со стороны банка.
В следующих разделах мы подробно разберём конкретные виды транзитных операций, их признаки и практические рекомендации по работе с ними в контексте использования платёжных сервисов.
Экономическая сущность транзитных операций
Важно чётко понимать базовую экономическую природу транзитных операций. В их основе — роль компании как посредника между сторонами сделки, действующего в рамках договорных обязательств. Разберём подробнее.
Связь транзитных операций с посредническими договорами
Транзитные операции могут возникать в рамках исполнения посреднических договоров: агентских, комиссии или поручения. Однако операции по агентским договорам необязательно являются транзитными.
Не каждая агентская операция воспринимается банком как транзитная. Риск возникает прежде всего тогда, когда через счёт проходят значительные суммы, быстро перечисляемые дальше, а роль посредника недостаточно подтверждена документально.
Основная транзитная сумма не является выручкой посредника
Какие риски обычно видят регуляторы:
- риск незаконного искусственного дробления бизнеса или выручки: когда посредническая схема используется не ради реальной услуги, а для снижения налогов, обхода лимитов спецрежимов или маскировки выгодоприобретателя;
- риск налоговых претензий: если налоговые органы сочтут, что компания должна была получить доход со всей суммы операции, а не только с вознаграждения.
Чтобы снизить риски, нужно ясно прописать в договоре, сколько и как именно компания-посредник получит деньги, а также объяснить, как работает посредничество.
Отражение в бухучёте и отчётности
Очень важно правильно отражать операции в учёте — это помогает избежать претензий со стороны банков и налоговых органов.
Основные принципы учёта:
- На отдельных субсчетах — транзитные суммы должны учитываться обособленно от собственных средств компании.
- Без отражения в доходах или расходах — основная сумма транзитного платежа не признаётся доходом компании и соответственно не формирует расход.
- Доход — только вознаграждение — в состав доходов включается только комиссионное или агентское вознаграждение.
- Полное документирование — в учёте должны присутствовать все первичные документы, подтверждающие:
- договор посредничества;
- отчёт посредника (для агентских договоров);
- платёжные поручения на получение и перечисление средств;
- выписки банка.
Ситуации, в которых операции могут выглядеть транзитными для банка
В этом разделе разберём основные разновидности транзитных операций: расчёты, логистика и дропшиппинг.
Расчёты между контрагентами через посредника
Компания оказывает услугу по проведению расчётов, получая за это согласованное вознаграждение.
Обычно это операции, при которых компания формально участвует в расчётах между двумя сторонами, выполняя поручение одной из них. Чаще всего оформляются договорами комиссии, поручения или агентскими договорами.
Как может выглядеть схема:
- Клиент поручает компании приобрести товар у поставщика.
- Клиент перечисляет компании деньги для расчёта с поставщиком.
- Компания-посредник перечисляет деньги поставщику, получает товар, передаёт его клиенту.
- Компания-посредник получает комиссионное вознаграждение.
Транзитные операции при логистике и дропшиппинге
Это специфический вид операций, характерный для электронной коммерции.
Как обычно выглядит модель работы:
- Интернет-магазин принимает заказ и оплату от покупателя.
- Деньги поступают на счёт интернет-магазина.
- Интернет-магазин перечисляет часть суммы поставщику, обычно по себестоимости товара.
- Поставщик осуществляет доставку покупателю напрямую.
- Интернет-магазин учитывает разницу как свою маржу.
В зависимости от договорной модели дропшиппинг может оформляться либо как агентская схема (где доходом является только вознаграждение), либо как обычная перепродажа товара (где выручкой признаётся вся сумма продажи).
В отдельных моделях дропшиппинга денежные потоки могут выглядеть как транзитные для банка, особенно если поставщик и покупатель напрямую не связаны документально.
Для интернет-магазинов, маркетплейсов и посреднических сервисов важно не только принимать платежи, но и корректно выстраивать расчётные операции между всеми участниками: фиксировать роли сторон, структурировать движение средств и документально подтверждать логику расчётов.
Инструменты Монеты позволяют организовать приём онлайн-платежей и расчёты между участниками торговой платформы, включая маркетплейсы, сервисы с распределением выплат и дропшиппинг.
Как правильно оформлять и учитывать транзитные операции
Теперь, когда очевидны риски некорректной работы с транзитными потоками, перейдём к главному — к практическим правилам их безопасного проведения. В этом разделе разберём, как выстроить юридическое и бухгалтерское сопровождение таких операций.
Оформление договоров: посредничество, агентский договор, комиссии
От корректного оформления договоров зависит, насколько легальна транзитная операция. Выбор договорной конструкции определяет права, обязанности и налоговые последствия. Собрали основные типы и их особенности в таблицу:
| Тип договора | Экономическая сущность | Основные формулировки | Когда применять |
|---|---|---|---|
| Договор комиссии | Комиссионер совершает сделки от своего имени, но за счёт комитента | «Комитент обязуется выплатить вознаграждение в размере X% от суммы сделки» | При покупке/продаже товаров для клиента |
| Агентский договор | Агент действует от имени принципала или от своего имени за счёт принципала | «Агент обязуется за вознаграждение совершать юридические и иные действия» | При комплексном посредничестве (поиск клиентов + оформление) |
| Договор поручения | Поверенный совершает действия от имени доверителя | «Поверенный обязуется совершить определённые юридические действия» | Для разовых поручений, например при регистрации права |
Что обязательно должно быть в договоре:
- чёткое определение размера и порядка выплаты вознаграждения;
- порядок предоставления отчётности посредника;
- сроки перечисления средств;
- ответственность за нецелевое использование средств;
- порядок разрешения споров.
Для подтверждения посреднической операции документы должны образовывать непротиворечивую цепочку: договор, платёжные документы, отчётность и данные о движении средств обязаны совпадать по суммам, датам и контрагентам.
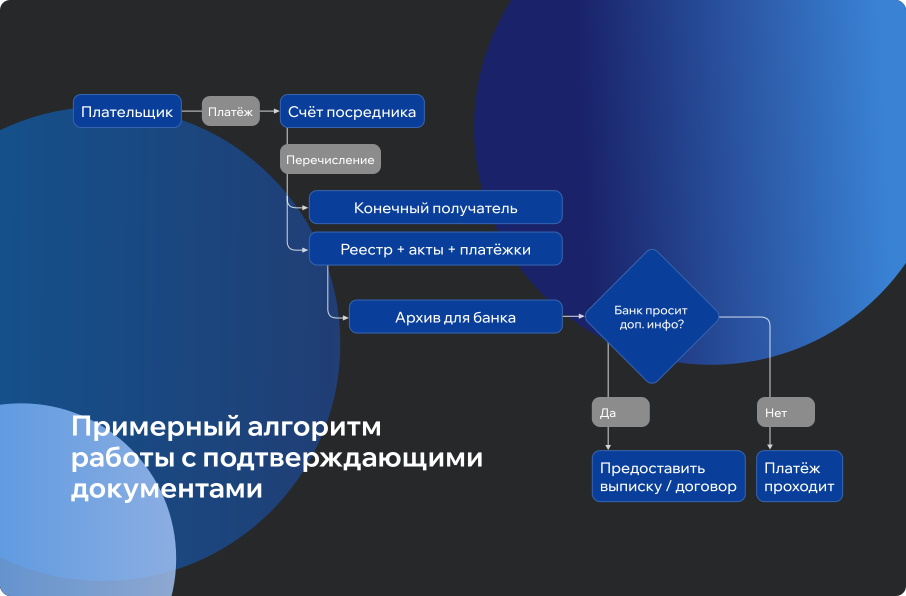
Как подготовить пакет документов для банка или регулятора
Формат: единый архив или папка с файлами, а также реестр содержимого в начале архива с оглавлением и соответствием строк реестра файлам.
Проследите соответствие суммы в договоре, в инвойсе и в платёжном поручении.
Затем подготовьте:
- короткое сопроводительное письмо: ссылку на договор, период, общее количество транзакций и контактное лицо для уточнений;
- по иностранным документам — приложите переводы ключевых частей (на русском языке) и при необходимости легализацию/апостиль;
- банк может запросить дополнительные подтверждения (KYC участников) — подготовьте выписки ЕГРЮЛ/ЕГРИП, сведения о бенефициарных владельцах (UBO), контакты клиентов.
Порядок подтверждения транзитных сумм
Для подтверждения транзитных сумм стоит подготовить:
- договор посредничества;
- реестр транзакций;
- платёжные документы;
- отчёты посредника;
- пояснительную записку по схеме расчётов.
К каждой строке реестра нужно подготовить документы. Это могут быть инвойс, счёт, акт или отчёт посредника, а также платёжные поручения.
Желательно написать пояснительную записку к получившемуся реестру и указать в ней: кто платит, за что и почему деньги проходят через ваш счёт.
Типичные ошибки при работе с транзитными операциями
Ошибки в учёте транзитных операций можно назвать самыми дорогими проблемами в бухгалтерии. Есть несколько основных ошибок неверного отражения в документах, о которых нужно знать заранее и стремиться их не допускать.
Неверное признание выручки
Бухгалтер видит поступление денег на расчётный счёт и автоматически отражает это как выручку. Обычно это происходит из-за механического подхода к учёту. Это грубейшая ошибка, которая ведёт к искажению всех отчётных показателей и налогов.
Приведём пример. Компания-агент продала товар принципала за 1 200 000 ₽, из которых 200 000 ₽ — агентское вознаграждение, а остальная сумма — стоимость товара.
Важно отразить в качестве выручки только вознаграждение, а остальную часть — провести через счёт и перечислить принципалу.
Использование счёта без документальных оснований
Нельзя проводить средства без договора, оферты, акцепта, заявки, ЭДО или иной доказуемой правовой базы, позволяющей связать платёж с конкретным обязательством. Если нет первичных документов для подтверждения транзитности, то и самого перевода быть не должно.
Важно. Налоговая может усмотреть как необоснованную налоговую выгоду любой платёж от третьего лица, который поступил без подтверждающих документов.
Налоговые риски
Все ошибки выше ведут к проблемам с ФНС: транзитная сумма может увеличить налоговую базу, а без правильного оформления компания не сможет учесть расходы и признать их обоснованными.
Кроме того, повышается риск «разрывов» в цепочке счетов-фактур. Часто так бывает, если компания как агент неверно выставляет счёт-фактуру: не учитывает, что порядок выставления счетов-фактур зависит от того, действует ли компания от своего имени или от имени принципала. Важно применять схему, соответствующую конкретному договору. В результате у покупателя возникают проблемы с вычетом НДС, он подаёт претензии в налоговую, а инспектор приходит с проверкой в компанию.
Заключение
Посреднические расчёты и операции с транзитным денежным потоком могут быть законной частью бизнеса при корректном договорном оформлении, прозрачной схеме расчётов и правильном налоговом учёте. Чтобы избежать проблем, запомните три правила:
- Документы — ваша защита. Договор и отчётность должны ясно показывать, что вы посредник, а не конечный получатель средств. Без этого любая операция выглядит подозрительно.
- Учёт отдельно, доход — только вознаграждение. Нельзя всю сумму приходовать как выручку. На счёте учитывайте транзитные потоки, а в доходы ставьте только своё комиссионное вознаграждение.
- Будьте на шаг впереди. Заранее готовьте пояснения по операциям, которые могут вызвать вопросы: например, быстрые переводы, платежи от разных лиц.
Большинство вопросов от банков возникает не к самим посредническим схемам, а к их документальному оформлению. Банк должен чётко видеть цепочку: от кого, за что и кому. Наличие договора и отчётности помогает подтвердить экономический смысл операции, однако банк также оценивает фактический характер деятельности, структуру платежей и соответствие операций бизнес-модели компании. Если же платежи приходят «россыпью» от неизвестных лиц без понятной логики — это повод для блокировки. Именно поэтому даже для разовых посреднических операций лучше сразу заключать договор и фиксировать в нём все условия.