


Введение
Способы оплаты напрямую влияют на конверсию, стоимость обработки платежей и удобство покупательского сценария. Для одного бизнеса достаточно банковских карт и СБП, другому нужны Pay-сервисы, рассрочка, оплата по счёту или встроенные платёжные решения для повторных покупок.
Подключать все доступные методы не всегда рационально: часть из них может не использоваться клиентами, но увеличивать операционные расходы и усложнять поддержку. При этом отсутствие привычного способа оплаты способно привести к потере заказа, особенно если клиент оплачивает с мобильного устройства, покупает регулярно или сравнивает условия на нескольких площадках.
В статье разбираем основные варианты оплаты товаров и услуг: чем они различаются, для каких сценариев подходят и на какие параметры бизнеса стоит ориентироваться при выборе. Отдельно рассмотрим средний чек, долю мобильного трафика, частоту повторных покупок и поведение клиентов на этапе оплаты. В конце — алгоритм, который поможет собрать оптимальный набор платёжных методов без лишних подключений и расходов.
Почему набор способов оплаты напрямую влияет на конверсию
Этап покупки — одна из точек, где покупатель чаще всего отказывается от заказа. На решение могут повлиять дополнительные поля, неочевидные шаги, долгая загрузка формы, отсутствие привычного способа оплаты или комиссия, о которой пользователь узнаёт только в конце.
Чем больше препятствий возникает между выбором товара и подтверждением платежа, тем выше риск, что клиент не завершит покупку. Ниже разберём несколько типичных сценариев, которые регулярно встречаются в интернет-магазинах на этапе оплаты:
Покупатель хочет сохранить скорость оплаты и кэшбэк. Часть клиентов выбирает способ оплаты не только по удобству, но и по дополнительным условиям: кэшбэку, бонусам, сохранённым картам, скорости подтверждения платежа. Если на сайте доступна только оплата картой, пользователь может перейти на площадку, где есть привычные Pay-сервисы. В этом случае заказ теряется не из-за цены или товара, а из-за ограниченного набора способов оплаты.
Покупатель оформляет заказ с мобильного устройства. При оплате с телефона любое лишнее действие повышает риск отказа: ввод номера карты, переключение между приложениями, поиск реквизитов. СБП сокращает этот путь: клиент выбирает банк, подтверждает платёж в приложении и возвращается на сайт. Если такого варианта нет, часть пользователей может отложить покупку или не завершить заказ.
Покупатель выбирает товар с высокой стоимостью. Для дорогих товаров способ оплаты может влиять на само решение о покупке. Рассрочка и BNPL позволяют разделить сумму на несколько платежей, а продавец при этом получает оплату сразу. Если таких вариантов нет, клиенту приходится оплачивать всю сумму единовременно или искать продавца с более подходящими условиями.
Каждый отсутствующий способ оплаты может стать причиной отказа от заказа. Пользователь редко сообщает магазину, какого метода ему не хватило, — чаще он просто не завершает оплату и переходит к другой площадке.
Именно поэтому набор способов оплаты помогает закрывать конкретные возражения на последнем шаге. Чем меньше сомнений у клиентов, тем выше доля завершённых заказов. И наоборот: чем меньше методов, тем больше покупателей отсеивается перед самой покупкой.
Какие варианты оплаты существуют для сайта
Набор способов оплаты на сайте определяет, сколько клиентов дойдёт до успешной транзакции. Разберём основные методы: их преимущества, ограничения и влияние на конверсию. Это поможет понять, какие инструменты снимают возражения аудитории, а без каких можно обойтись.
Банковские карты
Банковские карты — самый распространённый вариант безналичной оплаты в интернете. Клиент вводит номер, срок действия и CVC-код, после чего банк проверяет операцию и списывает средства. По данным ЦБ РФ, у 92% россиян есть банковские карты, а безналичная оплата в интернет-торговле достигает 94%.
Для большинства интернет-магазинов банковский эквайринг — базовый платёжный инструмент. Он подходит для разовых покупок, оплаты товаров и услуг с разным средним чеком, а также для клиентов, которые привыкли использовать карту как основной способ расчёта.
Основной барьер при карточной оплате — ручной ввод реквизитов. Чем больше данных нужно ввести на платёжной форме, тем выше риск ошибки и тем больше времени занимает переход от корзины к подтверждённому платежу.
Сократить этот путь помогает привязка карты. При первой оплате клиент вводит реквизиты, после чего платёжный сервис создаёт защищённый токен, связанный с картой. При следующих покупках пользователю достаточно выбрать сохранённую карту из списка и подтвердить операцию без повторного ввода номера, срока действия и CVC-кода.
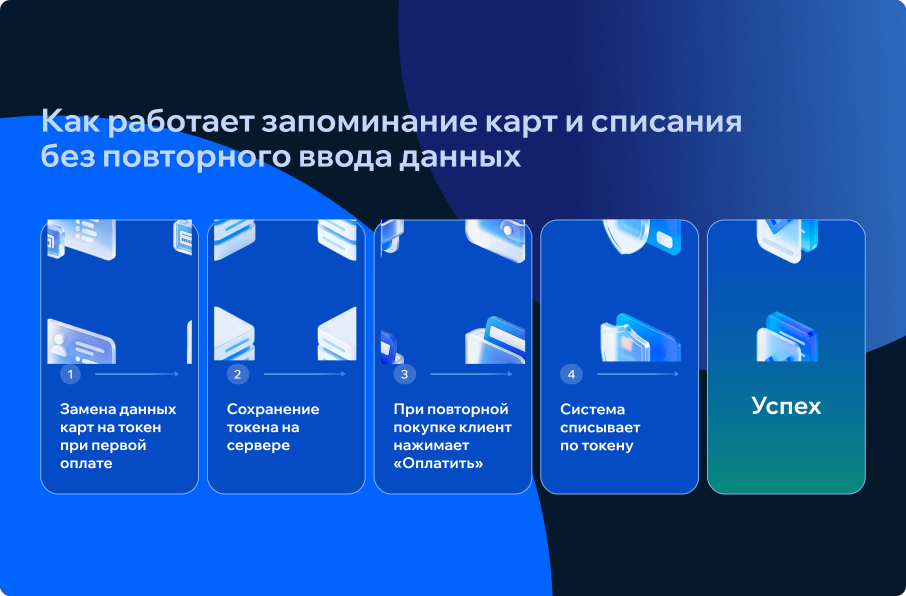
Карты закрывают базовый сценарий покупки, но не всегда отвечают задачам бизнеса и ожиданиям клиентов. Например, для части заказов важна более низкая комиссия, для оплаты с мобильного устройства — быстрый переход без ввода реквизитов, а для дорогостоящих товаров — возможность разделить сумму на несколько платежей.
Именно поэтому карты стоит рассматривать как основу платёжного сценария, а не как единственный способ оплаты.
СБП
СБП позволяет оплачивать покупки без ввода реквизитов карты. На мобильных устройствах клиент выбирает этот способ оплаты, переходит в приложение банка и подтверждает платёж. При оформлении заказа с компьютера на платёжной странице обычно отображается QR-код, который нужно отсканировать через банковское приложение. В обоих случаях пользователю не требуется вводить номер карты, срок действия и CVC-код.
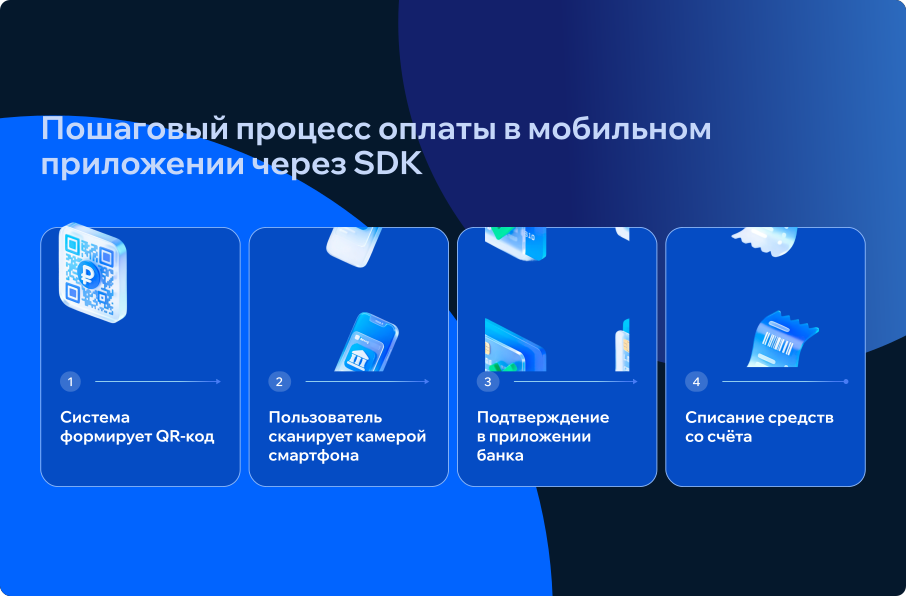
На смартфоне платёж подтверждается в приложении банка. Если приложение не установлено, пользователь может перейти на страницу подтверждения в браузере
Для бизнеса СБП может быть выгодна за счёт более низкой комиссии по сравнению с классическим карточным эквайрингом. Это особенно заметно при множестве заказов, регулярных платежах или невысоком среднем чеке, где комиссия напрямую влияет на экономику продаж.
СБП также помогает сократить путь до оплаты. Клиент подтверждает платёж в привычном интерфейсе своего банка, а не заполняет данные карты вручную. Это снижает количество действий и уменьшает риск ошибки при вводе данных.
Когда СБП особенно полезна
СБП стоит добавить в набор платёжных методов, если у магазина высокая доля мобильного трафика, много повторных покупок или заметная часть заказов приходится на товары и услуги с невысоким средним чеком. В таких сценариях способ оплаты должен быть быстрым и понятным, а комиссия — не съедать значимую часть маржи.
Ещё один сценарий — использование СБП как дополнительного способа оплаты рядом с картами. Если клиент не хочет вводить реквизиты карты или платёж по карте не проходит, СБП может помочь завершить покупку без перехода на другую площадку.
При этом СБП не заменяет карточную оплату полностью. Часть клиентов выбирает карты из-за кэшбэка, бонусных программ или привычного платёжного сценария. Именно поэтому СБП лучше рассматривать как дополнение к банковским картам: этот способ оплаты снижает расходы на приём платежей и упрощает оплату с мобильных устройств, но не закрывает все пользовательские сценарии.
Pay-сервисы
Pay-сервисы — это способы оплаты через банковские приложения, например SberPay, T-Pay или Alfa Pay. На платёжной форме клиент выбирает сервис своего банка, переходит в приложение и подтверждает операцию. Вводить данные карты не нужно: платёж проходит по карте, которая уже привязана в банковском приложении.
Для клиента такой сценарий удобен по двум причинам. Во-первых, он сокращает количество действий на этапе оплаты: не нужно вручную вводить номер карты, срок действия и CVC-код. Во-вторых, оплата через Pay-сервис сохраняет привычные преимущества карточного платежа, включая кэшбэк и бонусные программы банка, если они предусмотрены условиями карты.
Для бизнеса Pay-сервисы особенно полезны, если значимая часть аудитории пользуется одним или несколькими крупными банками. В таком случае добавление соответствующих кнопок оплаты может упростить платёжный сценарий и снизить риск отказа на последнем этапе покупки.
Pay-сервисы также подходят для повторных покупок. Если клиент уже оплачивал заказ через приложение своего банка, при следующей покупке ему проще выбрать тот же сценарий: интерфейс знаком, данные карты вводить не нужно, подтверждение проходит в привычной среде.
При этом Pay-сервисы не стоит рассматривать как способ снизить комиссию: по экономике они ближе к карточной оплате, чем к СБП. Их задача другая: дать клиентам быстрый способ оплаты через приложение банка и сохранить преимущества, которые для части аудитории важны при выборе платёжного метода.
Оплата частями
Оплата частями («Купи сейчас, плати потом») — это способ, при котором покупатель получает товар сразу, а платит равными долями в течение нескольких недель или месяцев. Клиент не переплачивает, если соблюдает график. Продавец получает всю сумму за вычетом комиссии оператора в момент покупки.
Российский рынок BNPL активно растёт: за 2025 год его объём достиг 940 млрд ₽ — рост в 2,5 раза по сравнению с 2024‑м. В 2026 году он может составить 1,2–1,25 трлн ₽. Сейчас BNPL предлагают разные банки и сервисы: «Долями» от «Т‑Банка», «Сплит» от Яндекса, «Подели» от «Альфа‑Банка», «Частями» от Wildberries и другие.
Рассрочка и оплата частями — отличные инструменты для крупных покупок. С их помощью можно снять возражение «дорого здесь и сейчас» и увеличить конверсию в покупку.

Как работает эта схема оплаты. Клиент выбирает способ «частями». Оператор проводит быструю проверку платёжеспособности. При одобрении покупатель вносит первый платёж, обычно 25% от суммы, а остаток возвращает оператору равными частями. Продавец получает оплату по условиям сервиса, обычно за вычетом комиссии оператора. Платежи списываются автоматически с привязанной карты.
BNPL может способствовать росту среднего чека. Клиенту, который не готов отдать условные 30 000 ₽ за холодильник сразу, легче согласиться на 7500 ₽ сегодня. Кроме того, у покупателя снижается барьер перед покупкой: BNPL позволяет удержать клиентов, которые ушли бы из-за высокой стоимости товара. Если подключаете оплату частями или рассрочку, проверьте, кто выступает оператором сервиса и соответствует ли он действующим требованиям регулирования.
Электронные кошельки
Электронный кошелёк позволяет клиенту хранить деньги на балансе и оплачивать покупки без повторного ввода банковских реквизитов. Для бизнеса есть два разных сценария: подключить внешний кошелёк как ещё один способ оплаты или внедрить внутренний кошелёк в собственный сайт, приложение или маркетплейс:
Внешний кошелёк как способ оплаты. В этом сценарии кошелёк работает как дополнительный платёжный метод на форме оплаты. Клиент выбирает его из списка доступных способов, авторизуется в сервисе и подтверждает транзакцию. Вводить данные карты повторно не требуется, если кошелёк уже пополнен или к нему привязан платёжный инструмент.
Для бизнеса внешний кошелёк — это способ расширить набор платёжных методов без сложной доработки собственной инфраструктуры. Такой вариант может быть полезен, если часть аудитории уже пользуется конкретным кошельком и предпочитает оплачивать покупки через него.
Внутренний кошелёк для собственной экосистемы. Это электронное средство платежа внутри сайта, приложения или платформы. Пользователь пополняет его удобным способом, а затем оплачивает товары и услуги за счёт средств на балансе. Такой сценарий чаще используют маркетплейсы, сервисы с частыми повторными покупками и проекты с собственной программой лояльности.
Внутренний кошелёк помогает упростить повторные платежи: клиенту не нужно каждый раз вводить реквизиты карты. Кроме того, баланс можно использовать в связанных сценариях: например, для возвратов, бонусов, кэшбэка, компенсаций или внутренних взаиморасчётов между участниками торговой платформы.
Для бизнеса такой инструмент даёт больше возможностей, чем внешний способ оплаты. Компания может сама выстроить правила пополнения и списания, продумать начисление бонусов и возвратов. Это особенно важно для сервисов, где пользователь регулярно возвращается в продукт и совершает несколько операций в течение жизненного цикла.
При этом внутренний кошелёк требует более сложной интеграции и не всегда подходит обычному интернет-магазину: нужно учитывать требования к платёжной инфраструктуре, разработке, поддержке, безопасности и юридической модели. Именно поэтому для малого и среднего бизнеса чаще достаточно внешних способов оплаты, а внутренний кошелёк имеет смысл рассматривать при множестве транзакций, повторных покупках и развитой продуктовой экосистеме.
Каждый способ оплаты решает свою задачу: карты — база для любого интернет-бизнеса, СБП — экономия и скорость, Pay-сервисы — сохранение кэшбэка, BNPL — рост среднего чека. Но для конкретного бизнеса не нужны все методы. Оптимальный набор зависит от среднего чека, частоты покупок и платёжных привычек аудитории. В следующем разделе разберём, как подобрать способы оплаты под вашу бизнес-модель.
Читайте также: «Интеграция платёжных сервисов к сайту: как подключить оплату»
Как выбрать оптимальные варианты оплаты услуг для своего бизнеса
Универсального набора платёжных методов не существует: он зависит от бизнес-модели, среднего чека, частоты покупок, доли мобильного трафика и привычек аудитории.
Один из способов выбрать подходящие варианты оплаты — разобрать основные сценарии, которые возникают у клиентов на этапе покупки. Ниже — четыре типичные ситуации и платёжные методы, которые помогают снизить риск отказа от заказа.
Сценарий 1: повторные покупки
Поведение. Клиент регулярно возвращается за товарами или услугами: например, заказывает доставку, оплачивает подписку или продлевает абонемент. В таком сценарии повторный ввод реквизитов увеличивает путь до оплаты.
Что предложить. Привязку карты к аккаунту. После первой оплаты клиент сможет выбирать сохранённую карту и подтверждать платёж без повторного ввода номера, срока действия и CVC-кода.
Дополнительно. Для подписок и регулярных услуг подойдут рекуррентные платежи. Клиент один раз даёт согласие на списания, после чего платежи проходят автоматически по заданному графику.
При регулярных списаниях необходимо получать явное согласие клиента, например, через чекбокс. Это поможет избежать жалоб на несанкционированные платежи.
Сценарий 2: оплата с мобильного устройства
Поведение. Клиент оформляет заказ со смартфона. В этом сценарии ручной ввод реквизитов карты, переходы между приложениями и дополнительные шаги могут увеличить время до оплаты и повысить риск отказа.
Что предложить. СБП и Pay-сервисы. Оба способа позволяют оплатить заказ без ввода данных карты: клиент выбирает подходящий вариант на платёжной форме и подтверждает операцию в приложении банка.
Дополнительно. Если значимая часть заказов приходит с мобильных устройств, СБП и Pay-сервисы стоит размещать среди приоритетных способов оплаты. Это сокращает путь клиента от корзины до подтверждённого платежа.
Сценарий 3: высокий средний чек
Поведение. Клиент рассматривает покупку на крупную сумму, но не всегда готов оплачивать её в моменте. В таком сценарии способ оплаты может влиять на решение о покупке.
Что предложить. BNPL или оплату частями. Клиент вносит первую часть суммы при оформлении заказа, а остаток оплачивает по графику. Продавец получает оплату за вычетом комиссии.
Дополнительно. Для товаров с особенно высоким чеком может потребоваться не BNPL, а рассрочка или кредит. Такие инструменты подходят, когда сумму нужно разделить на более длительный срок.
Сценарий 4: важны банковские бонусы
Поведение. Клиент выбирает способ оплаты с учётом кэшбэка или бонусной программы по карте. В таком сценарии СБП может быть менее привлекательной, если по ней не начисляются привычные бонусы.
Что предложить. Pay-сервисы: SberPay, T-Pay, Alfa Pay и другие. Клиент оплачивает заказ через приложение банка без ввода реквизитов карты, при этом сохраняются преимущества карточной оплаты, если они предусмотрены условиями банка.
Как платёжный сервис упрощает работу с оплатой
Подключение разных способов оплаты через отдельные договоры с банками и операторами может требовать времени на согласования, интеграции и поддержку нескольких платёжных сценариев. Платёжный сервис помогает объединить эти задачи в одной инфраструктуре: подключить несколько методов оплаты, настроить фискализацию, получать отчёты по транзакциям и обращаться в одну точку поддержки по вопросам платежей.
Единая интеграция для разных способов оплаты
Через платёжный сервис бизнес может подключить несколько популярных способов оплаты в рамках одной интеграции: банковские карты, СБП, Pay-сервисы, электронные кошельки, оплату частями и другие методы — в зависимости от возможностей провайдера.
Это снижает нагрузку на команду: не нужно отдельно прорабатывать каждый платёжный метод как самостоятельный технический проект. Для сайтов на популярных CMS обычно доступны готовые модули, для самописных сайтов и мобильных приложений — SDK или API.
Фискализация
Если бизнес обязан применять онлайн-кассу, по платежам нужно формировать чеки и передавать данные оператору фискальных данных. Платёжный сервис может интегрироваться с онлайн-кассой: отправлять данные о платеже, инициировать формирование чека и его отправку клиенту.
Так бизнесу не нужно отдельно связывать каждый способ оплаты с кассовым решением и вручную контролировать прохождение операций.
Безопасность
Приём онлайн-платежей связан с требованиями к защите чувствительных данных. Если платёж проходит через сервис, данные карты не хранятся на стороне магазина — информация обрабатывается в инфраструктуре провайдера.
Это снижает техническую нагрузку на бизнес и помогает упростить соблюдение требований безопасности при работе с карточными платежами.
Управление рисками и аналитика
Платёжный сервис может предоставлять инструменты антифрода, отчёты по успешным и неуспешным операциям, статусы платежей и коды ошибок. Эти данные помогают понять, на каком этапе возникают отказы: при вводе реквизитов, подтверждении платежа, ответе банка или выборе конкретного способа оплаты.
На основе такой аналитики бизнес может корректировать платёжную форму, менять порядок способов оплаты и тестировать новые методы не наугад, а по фактическим данным.
Техническая поддержка
Если платёж не проходит, статус заказа не обновляется или возникают ошибки в интеграции, платёжный сервис становится первой точкой обращения. Поддержка помогает проверить настройки, вебхуки, статусы операций и тестовые платежи.
Это особенно важно для бизнеса, у которого нет отдельной команды, постоянно отвечающей за платёжную инфраструктуру.
PayAnyWay от Монеты — пример платёжного сервиса, который объединяет разные способы оплаты в одной интеграции и помогает решать сопутствующие задачи: от фискализации до аналитики платежей. На его примере можно увидеть, какие возможности обычно получает бизнес при работе через платёжного провайдера.
Чек-лист: что важно проверить перед заключением договора
Перед выбором провайдера стоит оценить не только тариф, но и то, насколько сервис подходит под платёжные сценарии бизнеса. Вот несколько критериев, на которые можно ориентироваться:
- Правовой статус провайдера. Проверьте, на каком основании сервис оказывает услуги: есть ли у него лицензия НКО или банка либо работа ведётся через партнёрскую инфраструктуру.
- Нужные способы оплаты. Уточните, какие методы можно подключить в рамках одной интеграции. Это поможет заранее понять, потребуются ли дополнительные договоры и интеграции.
- Прозрачность тарифов. Помимо комиссии за успешный платёж, стоит проверить условия по подключению, возвратам, отменам, выводу средств, неактивности и дополнительным услугам.
- Готовые интеграции. Если сайт работает на CMS, проверьте, есть ли модули для вашей платформы: например, для Tilda, WordPress, 1С-Битрикс или другой системы. Для мобильных приложений важно наличие SDK или удобного API.
- Отказоустойчивость. Уточните, как устроена маршрутизация платежей, работает ли провайдер с несколькими банками-эквайерами и предусмотрено ли переключение при технических сбоях.
- Техническая поддержка. Важно понимать, в каком режиме работает поддержка, через какие каналы можно обратиться и помогает ли команда не только с платежами, но и с настройкой интеграции, вебхуков, тестовых операций и статусов заказов.
Заключение
Набор вариантов оплаты товаров и услуг на сайте — это инструмент, от которого зависит рост прибыли и лояльность клиентов. Карты — база, которая помогает принимать оплату в большинстве случаев. СБП снижает комиссию по сравнению с карточным эквайрингом (в ряде случаев в несколько раз). Pay-сервисы удерживают клиентов, которые не хотят терять кэшбэк, а BNPL может увеличить средний чек.
Но это не значит, что нужно подключать всё подряд. Оцените свою аудиторию: долю мобильного трафика, средний чек, частоту повторных покупок. Для каждого сценария — свой набор. Постоянному клиенту — сохранение карт. Мобильному покупателю — СБП. Клиенту с крупным чеком — BNPL. Тому, кто не хочет терять кэшбэк, — Pay-сервисы.
Платёжный сервис, например PayAnyWay от Монеты, помогает бизнесу: единый договор, одна интеграция, автоматическая фискализация и поддержка 24/7. Вы получаете полный набор методов без переговоров с каждым банком и оператором.
Начните с базы (карты + СБП + сохранение данных), добавьте методы под свои сценарии, оцените результат. Правильно настроенные способы оплаты повышают конверсию без увеличения рекламного бюджета и снижают издержки.
В СБП клиент подтверждает платёж в приложении банка и видит сумму и имя получателя перед оплатой. Такой сценарий может быть удобен пользователям, которые не хотят вводить данные карты на сайте. При этом часть клиентов всё равно выберет карту или Pay-сервис из-за кэшбэка и бонусных программ.